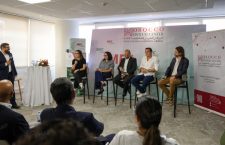
Réunis le 24 septembre à Rabat pour la 11e édition des MFC Talks, les acteurs marocains du paiement ont dressé le même constat : les infrastructures et le cadre institutionnel sont en place, mais l’usage ne suit pas encore. Avec 80 % des transactions toujours réglées en espèces, accélérer l’adoption devient le principal enjeu du marché.
Organisée par le Moroccan Fintech Center (MFC) en collaboration avec HPS, la rencontre avait pour thème « Paiements instantanés : maturité du marché et opportunités pour les fintechs ». Directrice générale de Switch Al Maghrib, Hanae Ben Driss a décrit des infrastructures « très solides » et un cadre opérationnel et institutionnel « extrêmement fort ». Ces atouts ne se traduisent pourtant pas encore par un usage de masse dans l’économie réelle, et les chiffres qu’elle a avancés sont parlants : 80 % des transactions se font encore en espèces. Seuls quelque 60 000 commerçants acceptent réellement les paiements électroniques, sur un potentiel d’environ 1,2 million, soit 5 %. Elle a également rappelé que le Maroc avait posé dès 2018 les bases d’un système de paiement instantané, à l’image des solutions Pix au Brésil ou UPI en Inde.
Du côté de Bank Al-Maghrib, l’analyse converge. Fadwa Jouali, directrice adjointe des Systèmes et Moyens de Paiement, a rappelé que la Banque centrale avait ouvert le secteur à la concurrence dès 2014, avec l’introduction des établissements de paiement. L’institution est depuis passée progressivement d’un rôle de régulateur à celui d’« architecte » de l’écosystème. Elle a conçu avec l’ensemble des acteurs une organisation pensée pour encourager l’adoption et inscrire le système dans la durée. L’interopérabilité et l’instantanéité en constituent les piliers. Elles garantissent au consommateur la liberté de choisir son établissement, ainsi qu’une participation transparente aux systèmes de paiement et aux infrastructures de marché. Le marché entre désormais dans ce qu’elle décrit comme « une nouvelle phase, un nouveau challenge » : accélérer l’usage.
Quels leviers pour accélérer ?
L’essor de nouveaux canaux redessine aussi le rôle des acteurs du paiement. Pour Mustapha Badr-Ezzaman, directeur général de VPS, l’acquéreur est appelé à devenir un agrégateur, capable d’accepter non plus seulement la carte mais une multitude de moyens de paiement. Son modèle économique devrait dès lors reposer davantage sur des services à valeur ajoutée, notamment le rapprochement et la réconciliation des différents flux. Fondateur et CEO de Chari, Ismael Belkhayat a pour sa part passé en revue quatre moyens de paiement instantanés et interopérables disponibles au Maroc : le virement instantané, la carte, MarocPay et Fatourati. Il reconnaît au virement instantané l’avantage d’un crédit immédiat sur le compte, mais en pointe aussi les limites. Il cite son coût, un plafond de 20 000 dirhams pour les particuliers et une expérience utilisateur perfectible, entre la saisie du RIB et les différences d’une application bancaire à l’autre. MarocPay, qui fonctionne avec le numéro de téléphone, offre une solution interopérable et immédiate. Son adoption demande toutefois encore, selon lui, un effort d’éducation, d’accompagnement et de formation.
Enfin, Gilles Réant, directeur Business Innovation de HPS, est revenu sur la genèse de MarocPay, fruit de travaux engagés dès 2018. Instantanéité et interopérabilité ont guidé sa conception, autour d’un QR code standardisé utilisable par tous les acteurs. Le service est né d’un travail conjoint de Bank Al-Maghrib et de l’Agence Nationale de Réglementation des Télécommunications (ANRT). Il a pris le relais des premiers portefeuilles électroniques lancés par les opérateurs télécoms au début des années 2010, qui s’étaient notamment heurtés à des problèmes d’interopérabilité.